Foto: Shutterstock
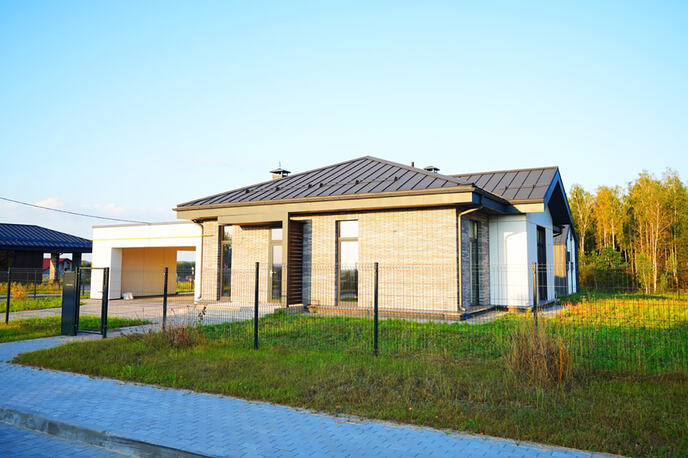
Montažne kuće poslednjih godina postaju sve popularnija alternativa klasičnoj gradnji, prvenstveno zbog kraćeg roka izgradnje i mogućnosti da se troškovi prilagode budžetu. Prema aktuelnim tržišnim cenama, siva faza kreće se približno od 250 do 400 evra po kvadratu, dok se za sistem „ključ u ruke“ izdvaja oko 600 do 900 evra po kvadratu.
Za one koji žele manji stambeni objekat, vikendicu ili kuću za odmor, montažna gradnja može predstavljati finansijski prihvatljiviju opciju od klasične zidane kuće.
Iako su i montažne kuće poskupele zbog rasta cena građevinskog materijala i drugih troškova, one i dalje nude mogućnost brže izgradnje i relativno predvidivih troškova.
KOLIKO KOŠTA MONTAŽNA KUĆA?
Na tržištu se uglavnom nude dva osnovna nivoa završenosti – siva faza i sistem „ključ u ruke“.
Siva faza se, prema navedenim tržišnim cenama, kreće između 250 i 400 evra po kvadratu, u zavisnosti od konstrukcije, izolacije i kvaliteta materijala.
U ovu cenu najčešće ulaze konstrukcija sa izolacijom i gipsanim pločama, fasada sa termoizolacijom, unutrašnje krečenje, krov, stolarija, kao i transport i montaža objekta.
Temelj i pripremu placa kupac uglavnom mora da obezbedi posebno, kao i instalacije koje nisu uključene u osnovnu cenu.
Za montažnu kuću od 40 kvadrata, siva faza tako može koštati približno 10.000 do 16.000 evra, pre dodatnih radova i opremanja.
„KLJUČ U RUKE“ OD OKO 600 DO 900 EVRA PO KVADRATU
Za one koji žele da se odmah usele, postoji varijanta „ključ u ruke“.
Cena se kreće približno od 600 do 900 evra po kvadratu, u zavisnosti od nivoa opreme, materijala, instalacija, završnih radova i ugovorenog obima radova.
Kod prosečne cene od oko 750 evra po kvadratu, kuća od 40 kvadrata koštala bi približno 30.000 evra.
U takvom objektu može biti organizovan prostor za dnevni boravak, kuhinju, kupatilo i spavaću sobu, uz mogućnost dodavanja terase ili drugih sadržaja.
Ipak, konačnu cenu ne određuje samo kvadratura. Na ukupnu investiciju utiču i priprema terena, temelj, priključci za struju i vodu, kanalizacija, transport, projektna dokumentacija i dozvole, kao i oprema koju kupac izabere.
BRŽA GRADNJA I VEĆA FLEKSIBILNOST
Jedna od najvećih prednosti montažne gradnje jeste brzina.
U zavisnosti od modela kuće, proizvođača i pripremljenosti placa, montaža i završetak objekta mogu biti znatno brži nego kod klasične zidane gradnje.
Kupac pritom ima veću slobodu u izboru rasporeda prostorija, veličine objekta, vrste krova, stolarije i završnih materijala.
Montažne kuće mogu biti projektovane kao prizemni objekti, ali i kao kuće na sprat, sa ravnim ili kosim krovom.
ENERGETSKA EFIKASNOST JEDNA JE OD PREDNOSTI
Savremene montažne kuće projektuju se tako da imaju kvalitetnu termoizolaciju i dobro zaptivene spojeve, što može doprineti smanjenju gubitaka energije.
Kolika će stvarna potrošnja biti zavisi od konkretnog sistema gradnje, debljine i vrste izolacije, stolarije, sistema grejanja i hlađenja, kao i kvaliteta same izvedbe.
Zbog toga se prilikom kupovine ne treba voditi samo cenom po kvadratu, već proveriti šta je sve tom cenom obuhvaćeno.
DA LI MONTAŽNA KUĆA MOŽE DA SE KUPI NA STAMBENI KREDIT?
Montažna kuća može biti predmet finansiranja kroz stambeni kredit kada ispunjava uslove koji važe za stambenu nepokretnost i kada banka prihvati konkretnu konstrukciju finansiranja.
Narodna banka Srbije navodi da se stambeni krediti odobravaju za kupovinu kuće, ali i za izgradnju, dogradnju, rekonstrukciju i adaptaciju stambenog objekta. Istovremeno, uslove odobravanja, sredstva obezbeđenja i potrebnu dokumentaciju određuje sama banka svojom poslovnom politikom.
To znači da kupac pre ugovaranja gradnje treba da proveri sa bankom da li konkretan proizvođač, projekat, dokumentacija i način gradnje ispunjavaju uslove za kredit.
Za izgradnju kuće važno je i da postoji odgovarajuća građevinska parcela i potrebna dokumentacija za gradnju. NBS u okviru važećih pravila stambenom nepokretnošću smatra i zemljište sa građevinskom dozvolom za izgradnju kuće.
UČEŠĆE I HIPOTEKA ZAVISE OD BANKE
Visina učešća nije ista za sve stambene kredite. NBS navodi da stambeni krediti mogu biti sa različitim nivoima učešća, dok konkretne uslove određuju banke.
Kod kredita indeksiranih deviznom klauzulom, opšti regulatorni okvir predviđa da kredit za kupovinu prve stambene nepokretnosti može, pod propisanim uslovima, iznositi do 90 odsto procenjene vrednosti nepokretnosti, dok je opšti limit 80 odsto.
Kao obezbeđenje banka može tražiti hipoteku na nekretnini koja se kupuje ili na drugoj nepokretnosti, uz ispunjavanje uslova banke.
Zato je pre početka gradnje važno proveriti kompletan postupak sa bankom, naročito način isplate sredstava, dokumentaciju, procenu vrednosti, hipoteku i dinamiku izgradnje.
ŠTA SVE TREBA URAČUNATI U CENU?
Cena koju proizvođač navede po kvadratu nije nužno i konačan trošak cele investicije.
Kupac bi trebalo da računa i na:
- pripremu placa i temelje,
- projektnu dokumentaciju i potrebne dozvole,
- priključke za struju i vodu,
- kanalizaciju ili septičku jamu, ukoliko nema javne mreže,
- transport i montažu ako nisu uključeni u ponudu,
- grejanje i hlađenje,
- kuhinju i nameštaj,
- uređenje dvorišta i prilazne površine.
Zbog toga je prilikom poređenja ponuda najvažnije proveriti šta tačno ulazi u cenu po kvadratnom metru, a šta se dodatno plaća.
Montažna kuća tako može biti značajno povoljnija od klasične gradnje, ali konačna računica zavisi od veličine objekta, nivoa opremljenosti, lokacije i svih pratećih troškova.
Za kupce kojima je prioritet brza gradnja, energetska efikasnost i mogućnost da objekat prilagode sopstvenim potrebama, montažna kuća predstavlja jednu od opcija koju vredi razmotriti.