Foto: Printscreen/ NBS
Da li je bolje čuvati novac u dinarima ili evrima pitanje je koje muči mnoge građane Srbije, posebno one koji žele da sačuvaju vrednost svoje ušteđevine. Prema analizi Narodne banke Srbije (NBS), dinarska štednja bila je isplativija od štednje u evrima tokom prethodnih 14 godina, i to zahvaljujući višim kamatnim stopama i povoljnijem poreskom tretmanu.
Jedna od glavnih prednosti štednje u domaćoj valuti jesu veće kamate koje banke nude na dinarske depozite u odnosu na štednju u evrima. Dodatnu pogodnost predstavlja činjenica da se kamata na dinarsku štednju ne oporezuje, dok se na prihod od kamate na deviznu štednju plaća porez od 15 odsto.
Prema podacima NBS, građanin koji je u junu 2012. godine oročio 100.000 dinara na godinu dana i potom obnavljao štednju tokom narednih 14 godina, u junu 2026. imao bi više od 62.600 dinara, odnosno oko 533 evra više nego da je isti iznos oročavao u evrima.
Analiza centralne banke pokazala je i da je dinarska štednja oročena na godinu dana bila isplativija u čak 155 od 157 posmatranih godišnjih perioda.
DA LI TO ZNAČI DA JE SVE TREBA PREBACITI U DINARE?
Iako podaci pokazuju prednost dinarske štednje u posmatranom periodu, to ne znači da je prebacivanje celokupne ušteđevine iz evra u dinare najbolje rešenje za svakoga.
Izbor valute zavisi pre svega od namene novca, vremena kada će biti potreban i valute u kojoj će se plaćati budući troškovi.
Ukoliko neko planira kupovinu stana, automobila ili drugu veću investiciju čija je cena vezana za evro, devizna štednja može biti praktičnija jer se izbegava naknadna konverzija novca.
Sa druge strane, za građane koji novac čuvaju za buduće troškove u dinarima, štednja u domaćoj valuti može biti privlačna zbog viših kamata i povoljnijeg poreskog tretmana.
Važno je uzeti u obzir i troškove zamene valuta, odnosno razliku između kupovnog i prodajnog kursa, koja može umanjiti ostvarenu korist.
U KOJOJ VALUTI GRAĐANI NAJVIŠE ŠTEDE?
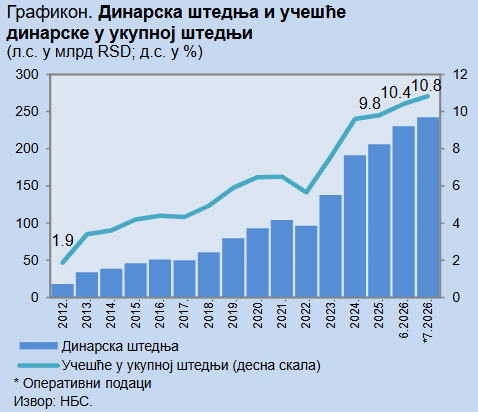
Prema podacima Narodne banke Srbije, dinarska štednja je sredinom avgusta 2026. godine premašila 244 milijarde dinara, dok je devizna štednja dostigla oko 17 milijardi evra.
Iako najveći deo ukupne štednje građana i dalje čine devizni depoziti, udeo dinarske štednje postepeno raste.
Zaključak NBS analize jeste da ne postoji univerzalno pravilo prema kojem svu ušteđevinu treba držati isključivo u jednoj valuti. Pre donošenja odluke važno je uporediti kamatne stope, uslove oročenja, poreske obaveze i troškove konverzije, ali i razmisliti o tome kada i za šta će novac biti korišćen.